

Thị trường bất động sản hiện nay không còn cạnh tranh chỉ bằng giá bán mà còn bằng chính sách tài chính. Một dự án có mức giá hấp dẫn nhưng tiến độ thanh toán thiếu linh hoạt vẫn khiến nhiều khách hàng e ngại. Ngược lại, một chính sách bán hàng phù hợp sẽ giúp người mua chủ động dòng tiền và sở hữu căn hộ sớm hơn. Đây cũng là lý do chung cư The Parkland đang thu hút sự quan tâm của nhiều khách hàng ở thực cũng như đầu tư.
Chính sách bán hàng ngày càng trở thành yếu tố quyết định
Giá chỉ là một phần nhỏ trong quyết định mua nhà. Một dự án tốt, giá hợp lý nhưng chính sách bán hàng không phù hợp, vốn vào nhiều hay tiến độ quá dày khiến cho người mua không thể tính toán được dòng tiền hợp lý. Khách hàng hiện nay quan tâm dự án theo 4 yếu tố đó là: Cần bao nhiêu vốn vào để ký hợp đồng mua bán, được vay tối đa bao nhiêu % trong tổng giá hay giá trị căn hộ, tiến độ thì hàng tháng trả bao nhiêu %, khi nào thì trả gốc và thời gian nào sẽ trả có phù hợp không thời gian ân hạn có đủ để cơ cấu tài chính không. Chính vì thế mà chủ đầu tư MIK đã chiều lòng khách hàng bằng chính sách vô cùng hấp dẫn cho dự án The Parkland khi cho ai cũng phải bất ngờ bởi sự quan tâm sát sao của chủ đầu tư đối với người mua.

Phối cảnh hồ cảnh quan
Những điểm nổi bật trong chính sách bán hàng Imperia Ocean City The Parkland
Chính sách vay ngân hàng
- The Parkland mang đến chính sách vay linh hoạt, giúp khách hàng chỉ cần chuẩn bị 25% giá trị căn hộ là đã có thể sở hữu nhà. Với dòng Studio và 1PN, vốn ban đầu chỉ từ 450 – 850 triệu đồng, căn 2PN và 2PN+ khoảng 1 tỷ đồng, còn căn 3PN từ khoảng 1,5 tỷ đồng. Khách hàng có thể lựa chọn gói vay 50% hoặc 70% giá trị căn hộ, đồng thời được ân hạn nợ gốc và hỗ trợ lãi suất đến khi nhận nhà vào Quý I/2029. Sau thời điểm bàn giao, chủ đầu tư tiếp tục cam kết lãi suất cố định 6%/năm đối với gói vay 50% và 6,8%/năm đối với gói vay 70% trong 2 năm, đồng thời vẫn hỗ trợ ân hạn gốc hoặc khách hàng có thể chủ động trả bớt dư nợ để giảm áp lực lãi vay.
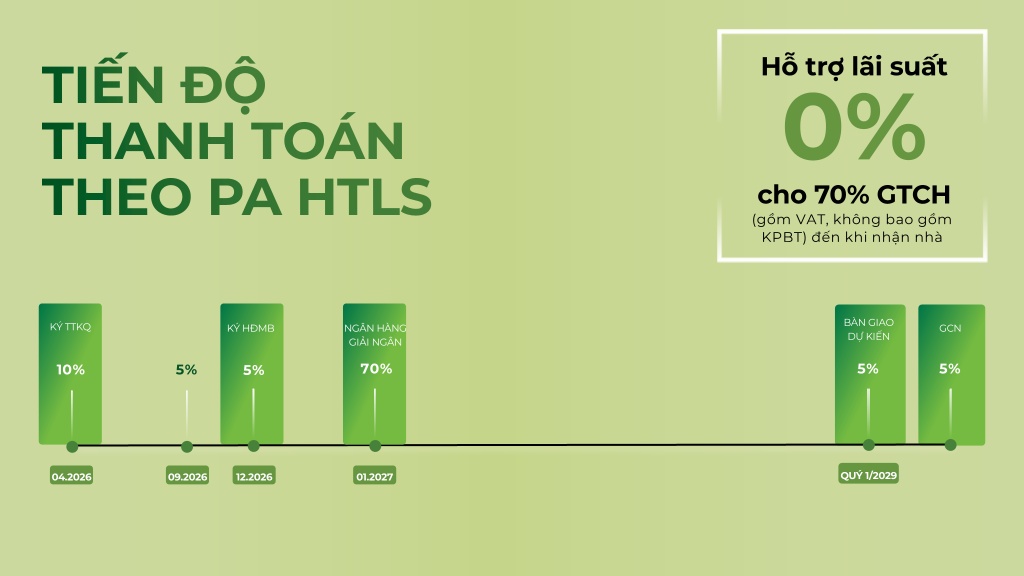
Phương án vay ngân hàng 70%
Chính sách thanh toán theo tiến độ
- Đối với khách hàng không muốn vay ngân hàng, The Parkland áp dụng phương án thanh toán theo tiến độ với số vốn ban đầu khoảng 30% giá trị căn hộ. Phần còn lại được chia thành 8 đợt, mỗi quý thanh toán 5% cho đến tháng 10/2028. Khi nhận bàn giao vào Quý I/2029, khách hàng thanh toán 25% còn lại cùng kinh phí bảo trì. Phương án này đặc biệt phù hợp với những khách hàng có dòng tiền ổn định, tiết kiệm được khoảng 50 – 60 triệu đồng mỗi tháng, hoặc có sẵn tài chính nhưng muốn phân bổ vốn để đầu tư vào các kênh sinh lời khác thay vì thanh toán toàn bộ ngay từ đầu.
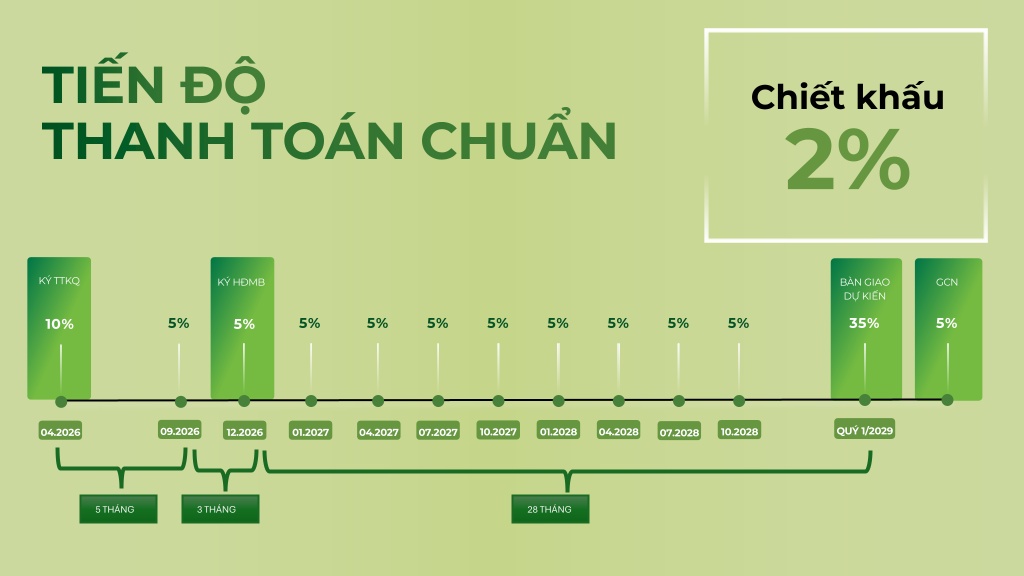
Phương án thanh toán tiến độ
Chính sách thanh toán sớm
- Với những khách hàng có nguồn tài chính dồi dào và không có nhu cầu sử dụng đòn bẩy ngân hàng, chủ đầu tư đưa ra chính sách thanh toán sớm với tiến độ chỉ 2 đợt. Khách hàng thanh toán 25% khi ký thỏa thuận ký quỹ và 70% còn lại sau khoảng 30 ngày kể từ khi ký hợp đồng mua bán, nâng tổng giá trị thanh toán lên 95% giá bán căn hộ. Đây là phương án phù hợp với những khách hàng muốn sở hữu căn hộ nhanh chóng, không phát sinh chi phí vay và chủ động hoàn toàn về dòng tiền.
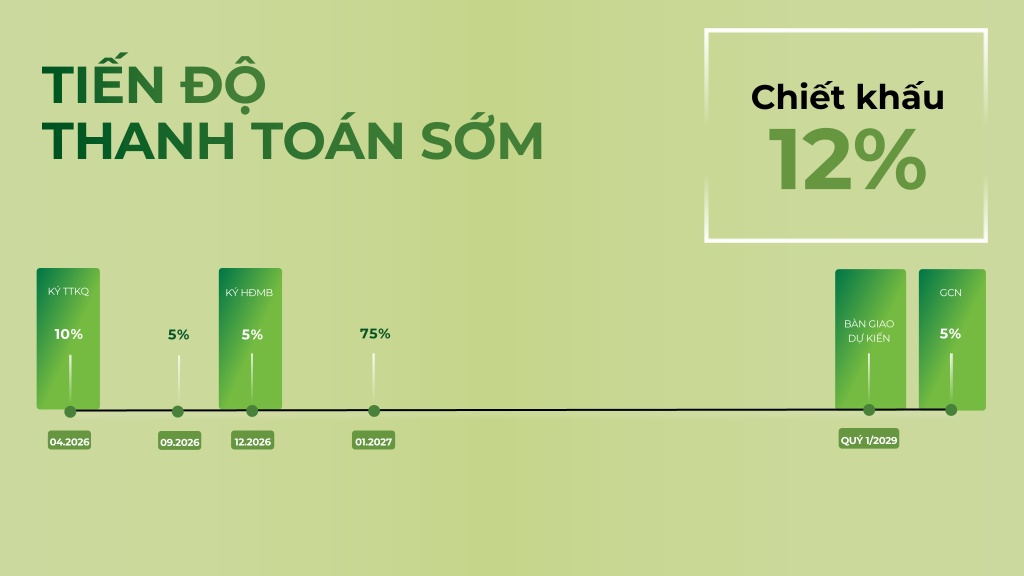
Phương án thanh toán sớm
Vì sao chính sách tài chính quan trọng hơn việc giảm giá?
Nhiều khách hàng khi tìm mua căn hộ thường có tâm lý mong muốn dự án được giảm giá càng nhiều càng tốt. Tuy nhiên trên thực tế, giảm giá chưa chắc đã giúp khách hàng mua được nhà, còn một chính sách tài chính tốt thì hoàn toàn có thể.
Lấy ví dụ, một căn hộ được giảm 300 triệu đồng nghe có vẻ rất hấp dẫn. Nhưng nếu khách hàng vẫn phải thanh toán ngay 70 – 95% giá trị căn hộ, thì số tiền cần chuẩn bị ban đầu vẫn là một con số rất lớn. Với nhiều gia đình trẻ, rào cản không nằm ở việc căn hộ đắt hơn hay rẻ hơn vài trăm triệu, mà nằm ở việc không đủ dòng tiền để thanh toán trong thời gian ngắn.
Ngược lại, với chính sách của The Parkland, khách hàng chỉ cần chuẩn bị khoảng 25% vốn ban đầu, đồng thời được ân hạn nợ gốc trong 5 năm và hỗ trợ lãi suất theo chính sách của chủ đầu tư. Khoảng thời gian này đủ để khách hàng tiếp tục tích lũy tài chính, tăng thu nhập hoặc chủ động kế hoạch trả bớt dư nợ trước khi bước vào giai đoạn trả gốc. Nói cách khác, một chính sách tài chính linh hoạt không chỉ giúp khách hàng dễ dàng sở hữu căn hộ hơn mà còn giảm đáng kể áp lực tài chính trong suốt quá trình mua nhà.
Đối với người mua ở thực, điều quan trọng nhất không phải là dự án giảm giá bao nhiêu, mà là mỗi tháng mình phải chi trả bao nhiêu để vừa sở hữu được căn nhà, vừa duy trì cuộc sống ổn định. Đó cũng là lý do vì sao những chính sách tài chính hợp lý thường có giá trị thực tế lớn hơn một khoản giảm giá ngắn hạn.


